
 Impacto Económico del Proteccionismo Trumpista
Introducción
Este informe analiza en profundidad el impacto económico de las políticas arancelarias impulsadas por Donald Trump, desde una óptica liberal clásica. Se incorporan fundamentos teóricos, datos empíricos y referencias académicas, con especial atención a las implicaciones macroeconómicas globales y sectoriales.
Liberalismo económico vs. Proteccionismo Trumpista: el liberalismo económico defiende el libre comercio como pilar del crecimiento económico eficiente. Según la teoría de las ventajas comparativas de David Ricardo, incluso los países menos eficientes se benefician del comercio. En contraste, las políticas arancelarias de Trump se alinean más con una visión mercantilista del siglo XVIII, donde el superávit comercial se considera objetivo prioritario. (Ver: Ricardo, D. ‘Principios de Economía Política’, 1817)
Impacto sobre el consumidor y la estructura productiva
Los aranceles han encarecido productos importados esenciales, reduciendo el poder adquisitivo de los hogares. Según Amiti et al. (2019, NBER Working Paper No. 25672), el coste neto para los consumidores estadounidenses superó los $80.000 millones en 2018. A su vez, la protección industrial ha perpetuado ineficiencias y frenado la innovación.
También generaron distorsión de las cadenas de suministro y de la inversión. Estudios del FMI y la OCDE (2019) indican que la guerra comercial generó una reconfiguración ineficiente de las cadenas globales de valor, afectando negativamente la inversión extranjera directa en EE.UU. y elevando la incertidumbre empresarial.
Bajo el lema “Make America Great Again” la protección de sectores estratégicos puede justificarse por motivos de seguridad nacional. No obstante, como argumenta Baldwin (2020, VOX CEPR Policy Portal), el uso indiscriminado de esta justificación es un pretexto para el intervencionismo generalizado.
Aranceles recíprocos y estrategia comercial selectiva: el nuevo arsenal proteccionista
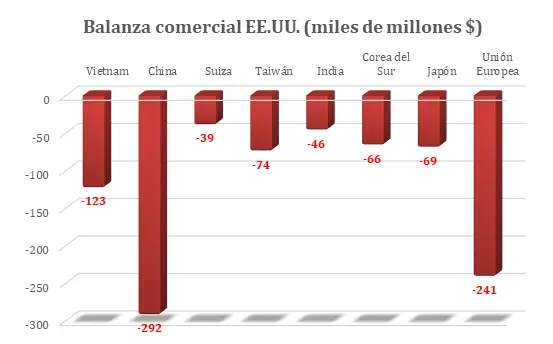
El déficit comercial estadounidense refleja un exceso de consumo sobre ahorro interno y una divisa fuerte. Según Krugman (1992), intentar corregir el déficit mediante aranceles es macroeconómicamente ineficaz, pues no ataca la causa raíz: la brecha estructural entre inversión y ahorro doméstico.
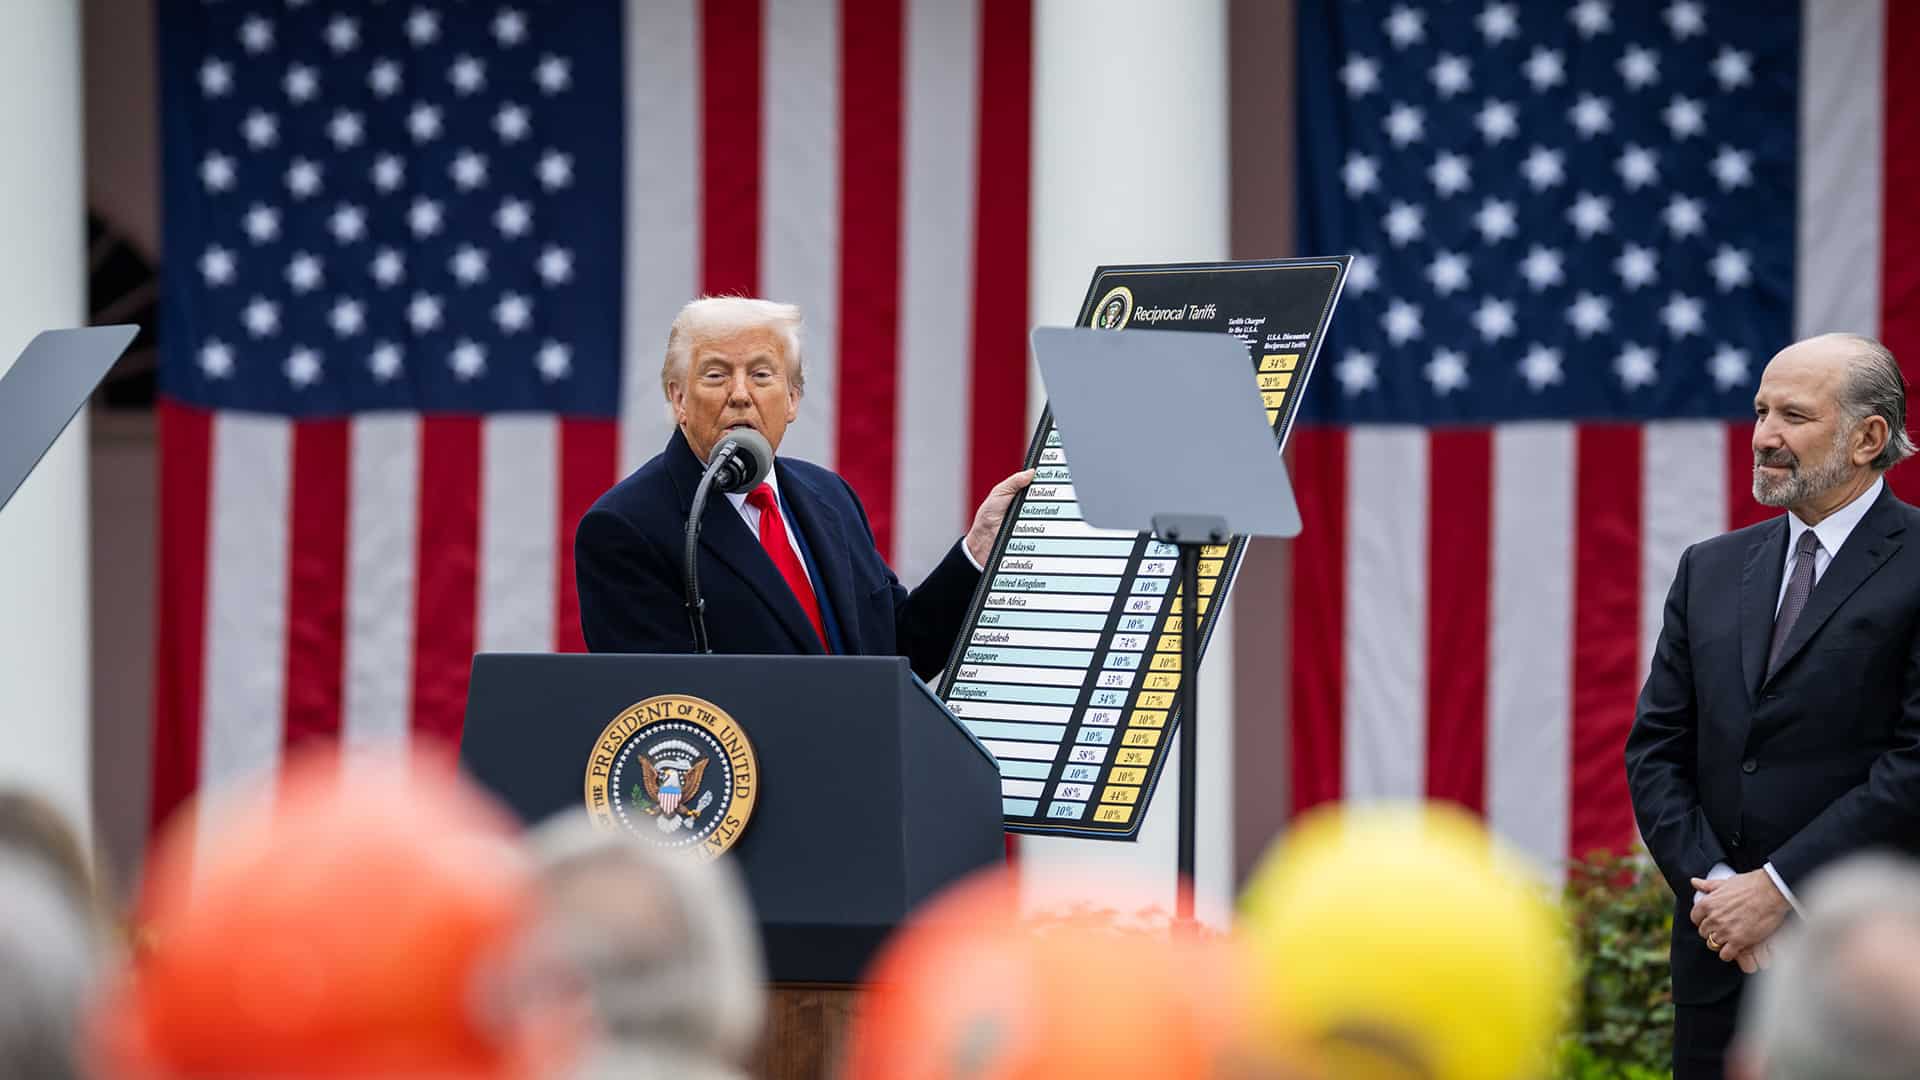
En este abril de 2025, la administración estadounidense ha anunciado un endurecimiento significativo del esquema arancelario, marcadamente orientado a países asiáticos con los que mantiene déficits comerciales elevados.
Esta política contempla:
– Un arancel mínimo del 10% para todas las importaciones a EE.UU., aplicable de forma general.
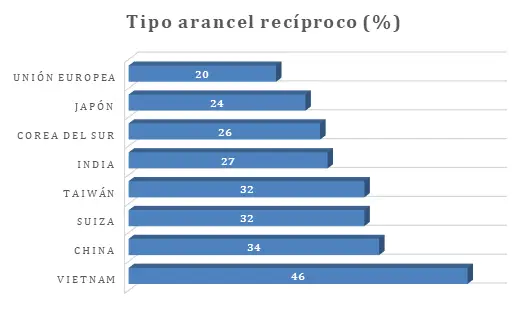
– Aranceles específicos por país, con tipos más elevados para aquellos con los que EE.UU. presenta mayores déficits. Por ejemplo, un 46% a Vietnam, 34% a China, 32% a Suiza y Taiwán, y así sucesivamente.
– Exenciones parciales para socios con superávit comercial a favor de EE.UU. como Reino Unido, Australia o Singapur.
Esta medida no solo rompe con los principios multilaterales de la OMC, sino que refleja una creciente tendencia hacia el bilateralismo económico agresivo, donde las relaciones comerciales se redefinen en función de balances transaccionales a corto plazo, más que de criterios de eficiencia o especialización productiva.
La gráfica a continuación resume los aranceles recíprocos aplicables según lo recogido en el anexo I de la orden ejecutiva correspondiente:
Impacto Estimado en el PIB (2025-2027): Erosión silenciosa del crecimiento global
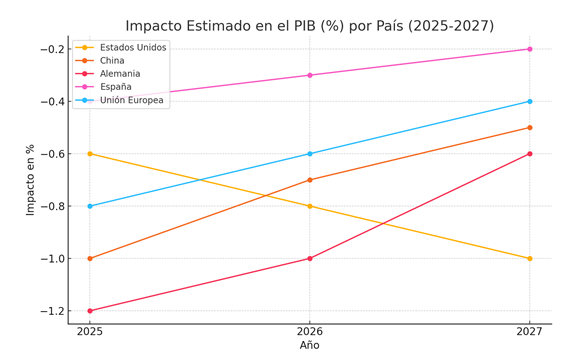
Los valores representados en el gráfico inferior estiman la pérdida acumulada de PIB de cinco economías clave bajo un escenario de guerra comercial prolongada. Se asume el mantenimiento e incluso la intensificación de los aranceles aplicados en sectores estratégicos (acero, aluminio, semiconductores, productos electrónicos, entre otros), así como represalias comerciales por parte de los países afectados.
Este tipo de entorno genera lo que el Fondo Monetario Internacional (FMI) denomina un “efecto multiplicador negativo”, al afectar simultáneamente el comercio exterior, la inversión privada y el consumo doméstico:
Reducción del comercio eficiente: según la OECD Trade Policy Paper No. 234, un aumento del 10% en aranceles globales puede provocar una contracción del 3% en el comercio mundial en un horizonte de tres años.
Caída de inversión extranjera directa (IED): la UNCTAD estima que los flujos de IED se reducen en un 15–20% en contextos de elevada incertidumbre comercial sostenida.
Aumento de costes e inflación: tal como documenta el Peterson Institute for International Economics, los aranceles afectan principalmente a insumos intermedios, encareciendo la producción y reduciendo la competitividad de las empresas domésticas.
Lectura por país y la dinámica de impacto:
Estados Unidos: presenta una caída del PIB que se intensifica en el tiempo (-0,6% en 2025 a -1,0% en 2027), debido al impacto combinado de las represalias comerciales, la distorsión en sus cadenas de suministro globales y el efecto inflacionario interno.
China: muestra una caída más acentuada al inicio (-1,0% en 2025), pero con recuperación progresiva. Esto sugiere una mayor capacidad de adaptación estructural, redirección de flujos comerciales y sustitución de mercados.
Alemania y la Unión Europea: reflejan un patrón descendente más moderado pero persistente, coherente con su elevada exposición al comercio global y dependencia de las exportaciones industriales.
España: experimenta un impacto más leve, aunque no despreciable, debido a su menor grado de especialización en industrias estratégicas y su menor dependencia del comercio con EE.UU.
La estimación se basa en modelos CGE (Computable General Equilibrium), ampliamente utilizados por instituciones como el FMI y la OCDE para medir shocks de política comercial. Estos modelos consideran interacciones entre sectores, cambios de precios relativos, sustitución entre bienes nacionales e importados, y respuestas de política monetaria y fiscal.
¿Qué supone una guerra arancelaria en términos inflacionarios?
Como ya hemos comentado, una guerra arancelaria tiende a generar presión inflacionaria, pero, ¿cómo afectará a las diferentes regiones? ¿Y a nivel global? Tomando como escenario base los años 2025–2027, sin tener en cuenta cambios significativos en la política monetaria y con un dólar constante, pero asumiendo una política arancelaria más agresiva y considerando medidas más restrictivas tales como:
Nuevos aranceles a productos chinos
Penalizaciones a países con superávit comercial con EE. UU.
Restricciones tecnológicas adicionales
Región / País | Inflación adicional esperada por año (2025–2027) | Observaciones |
Estados Unidos | +0,5% a +1,2% | Aumento de precios en bienes importados y semiacabados. Impacto limitado si el dólar se fortalece. |
China | +0,4% a +0,8% | Costes de reorientar exportaciones y pérdida de eficiencia. Probable subsidio estatal amortigua. |
Zona Euro | +0,2% a +0,6% | Por arrastre vía cadenas globales. Alemania y Países Bajos los más expuestos. |
México | +0,7% a +1,5% | Muy vulnerable si Trump revive la amenaza arancelaria sobre automóviles o maquila. |
Canadá | +0,3% a +0,6% | Impacto leve pero persistente si se reactivan medidas sobre aluminio, acero, madera. |
Sudeste Asiático | +0,6% a +1,4% | Filipinas, Vietnam y Tailandia ganan comercio, pero con tensiones logísticas y subida de precios. |
Latinoamérica (resto) | +0,1% a +0,5% | Impacto mixto. Beneficio si se exporta más a EE. UU., pero riesgo inflacionario por importaciones más caras. |
India | +0,4% a +1,0% | Probable beneficiario neto, pero con tensiones internas en logística y costes. |
En resumen, el promedio de inflación adicional proyectada a nivel global estaría situado en una horquilla de +0,5% a +1,2% por año en el período 2025 – 2027 estudiado:
Año | Sin guerra arancelaria | Con guerra arancelaria |
2025 | 3.1% | 3.6% – 4.2% |
2026 | 2.8% | 3.4% – 4.0% |
2027 | 2.5% | 3.1% – 3.7% |
Conclusión
La política arancelaria de Trump no traerá el apocalipsis inmediato, pero actúa como un veneno lento para la economía mundial, reduciendo el comercio eficiente, aumentando la incertidumbre inversora, penalizando la innovación global y dañando a los consumidores vía inflación.
El propio Ronald Reagan, expresidente de Estados Unidos, lo dejó claro en su discurso de 1988: “Nuestros socios comerciales pacíficos no son nuestros enemigos; son nuestros aliados. Debemos tener cuidado con los demagogos que están dispuestos a declarar una guerra comercial contra nuestros amigos, debilitando nuestra economía, nuestra seguridad nacional y a todo el mundo libre, todo mientras ondean cínicamente la bandera estadounidense.»
Desde una visión liberal, es como querer ganar una guerra económica pegándote un tiro en el pie y luego en el espejo.
Miguel Viñals Larruga
Helios Prados Amaya
Socios – Asesores
Tartessos Capital 2025