
«La Inflación es un impuesto sin legislación»
Esta frase célebre data del siglo pasado y a día de hoy sigue de rabiosa actualidad. Su dueño ya no está entre nosotros por desgracia, y no es otro que el premio Nobel de Economía de 1976, Milton Friedman. Habrá quien no esté muy de acuerdo con dicha afirmación, pero si nos limitamos en su significado advertía de una realidad pasmosa.
Analicemos por partes dicha afirmación:
La inflación hace referencia al aumento de los precios de bienes y servicios en un periodo de tiempo, o lo que es lo mismo, la disminución del valor del dinero con respecto a la cantidad de bienes y servicios a comprar con él.
El impuesto es una clase de tributo regido por derecho público, que se caracteriza por no requerir una contraprestación directa o determinada por parte de la administración hacendaria.
En la mayoría de legislaciones, los impuestos surgen exclusivamente por la “potestad tributaria del Estado” el que se constituye en el acreedor. Generalmente los impuestos son cargas obligatorias para las personas y empresas.
El principal objetivo de los impuestos es financiar el gasto público: construcción de infraestructuras (de transporte, distribución de energía), prestar los servicios públicos de sanidad, educación, seguridad ciudadana, policía, defensa, sistemas de protección social (jubilación, prestaciones por desempleo, discapacidad), etc.
Dicho todo esto lo único que haría falta añadir a esta frase sería la palabra COMO, porque en realidad lo que Milton Friedman quería expresar es el efecto de la inflación en la economía de un país. La inflación con el diccionario en la mano no es eso.
La inflación se puede definir de diversas formas para expresar lo mismo. También se puede definir como uno de los objetivos de los principales bancos centrales que existen en el mundo. Los más conocidos son la Fed (Federal Reserve System estadounidense) y el BCE (Banco Central Europeo), además de BoJ (Banco de Japón) o BoE (Banco de Inglaterra).
Cada uno tiene sus propios objetivos y usan sus armas para conseguirlo. Cabe destacar la diferencia entre los Bancos más significativos en su política monetaria, siendo la Fed el que persigue un objetivo más realista: máximo empleo, la estabilidad en los precios y los moderados tipos de interés a largo plazo, en contraposición con el BCE que persigue principalmente el mantenimiento de la estabilidad de los precios de la zona euro.
No hay que ser un genio para saber que los Bancos Centrales están errando en sus objetivos, dado el nivel de inflación que estamos padeciendo durante los últimos meses.
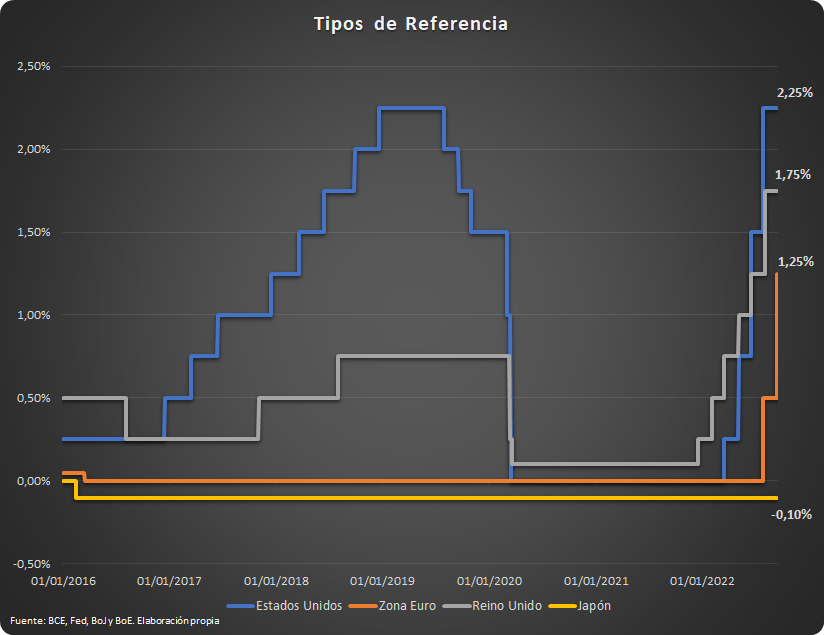
En el caso de la Fed ponderó más el mercado laboral y los moderados tipos de interés a la estabilidad de precios, manteniendo los tipos bajos durante más tiempo. Tuvimos que esperar hasta marzo de este año para ver incrementados los tipos oficiales en un cuartito, 0.25%. Luego vimos subidas mensuales a partir de mayo (0.75% 5/5/22) de forma desesperada intentando amarrar al caballo desbocado (1.50% 16/06/2022) de la inflación, parando esa subida en 2.25% (28/07/2022), tipos oficiales actuales de la Fed. La transmisión de la política monetaria no está siendo efectiva, una vez constatado el último dato de inflación. Si bien este ha disminuido respecto al anterior (8.5% CPI Jul-22) en 2 décimas, se esperaba una menor inflación (8.1% CPI Forecast Ago-22) alcanzando 8.3% publicado ayer mismo. En todo caso insuficiente para hacer frente al gran peligro que se avecina en forma de estanflación, inflación unida a recesión económica.
Por lo que respecta a Europa, el BCE puso más énfasis en mantener los tipos de interés bajos ante la situación económica por la que transitaban los países del €uro, sobre todo el eje del sur, más castigados por la pandemia, que aún está dando sus últimos coletazos. Definitivamente el BCE estuvo ciego durante un tiempo, y ya en julio pudo quitarse las anteojeras y elevar medio punto los tipos hasta 0.50%. Ante la subida del impuesto sin legislación el BCE elevó de nuevo los tipos hace unos días hasta el 1.25% actual, la subida de tipos más agresiva en la historia de la institución, +0.75%. Algo parecido está ocurriendo con el Euro, donde la inflación en los principales países sigue creciendo, alcanzando recientemente en Alemania el 7.9% (7.5% IPC julio) y en España el 10.5% (10.4% IPC julio).
Hemos sido testigos de la activación del mercado de capitales, castigado con tipos inusualmente bajos, mantenidos artificialmente por los Bancos Centrales al principio y obligados al final por la pandemia originada en febrero de 2020, surgiendo otros problemas a los que hacer frente.
Con dichos datos en la mano podemos intuir cual será el nuevo movimiento que realicen los Bancos Centrales y estimar los tipos de interés oficiales en los próximos meses, pero está claro que el barbecho de los tipos de interés ha llegado a su fin, y nos espera un periodo de tipos de interés más acorde con la situación de mercado, en lucha contra la inflación, objetivo principal de los bancos centrales de todo el mundo.
Paralelamente observaremos la caída de valoraciones como resultado de un descuento de flujos a mayores tipos de interés.
Nosotros continuaremos en alerta en busca del rendimiento, allí donde se produzca.
Miguel Viñals Larruga
Socio – Asesor
Tartessos Capital 2022