
“Las causas de la inflación no son, como suele decirse, múltiples y complejas sino simplemente el resultado de la excesiva impresión de dinero”
Continuando con el tema principal que nos ocupa, esta otra frase pertenece a Henry Hazlitt, filósofo libertario y educador económico estadounidense, y periodista del The Wall Street Journal, el New York Times, Newsweek y The American Mercury, entre otras publicaciones. Se le reconoce entre otros méritos haber llevado la Escuela Austriaca de Economía al mundo anglosajón. Entre sus obras merece destacar sus libros (3) dedicados a la inflación, y Los errores de la nueva economía, una detallada crítica capítulo por capítulo de la Teoría General de John Maynard Keynes, así como por ser vicepresidente fundador de la Foundation for Economic Education.
La excesiva impresión de dinero provoca el encarecimiento de la vida, es algo obvio, y se cumple indiferente en cualquier economía del mundo, da igual el idioma que se hable. Justo en el momento en que las distintas economías del mundo se estaban preparando para drenar liquidez del sistema, unos más adelantados que otros, sobrevino la pandemia global más peligrosa desde la mal llamada gripe española, Covid19. Los planes dieron un vuelco y se dedicaron todos los recursos a mitigar la crisis sanitaria que nos tuvo ocupados más de un año, prendiendo la llama de la crisis energética, mientras el mundo seguía ahogándose cada vez más en ingentes cantidades de dinero, procedentes tanto de los bancos centrales como de los gobiernos, inyectando liquidez al sistema en forma de tipos más bajos y compra de bonos unos, y planes para la recuperación de la economía de los otros.
La siempre activa Fed se apresuró a controlar los precios como siempre hace, pasito a pasito. Empezó incrementando cuarto de punto (0.25% o 25 puntos básicos, 25 pb) hasta 0.50%, como el que cumple con su trabajo en un control de líneas de tren, esperando que las agujas cambien mientras ve alguna serie de Netflix, pero la inflación ni se inmutó. Estaba tirando una falta directa con la misma dureza que juegas con tu hijo pequeño. La siguiente la echó un poco más fuerte, medio punto, hasta situarse en el 1%. Lo tradicional no surtía efecto y lo que antes eran subidas de cuarto de punto se instauraron las subidas de tres cuartos de punto (0.75%), produciéndose cuatro subidas, situándose respectivamente en el 1.75%, 2.50%, 3.25% y 4% actual. Da la sensación que están llegando tarde al relevo 4×100, esprintando al final.
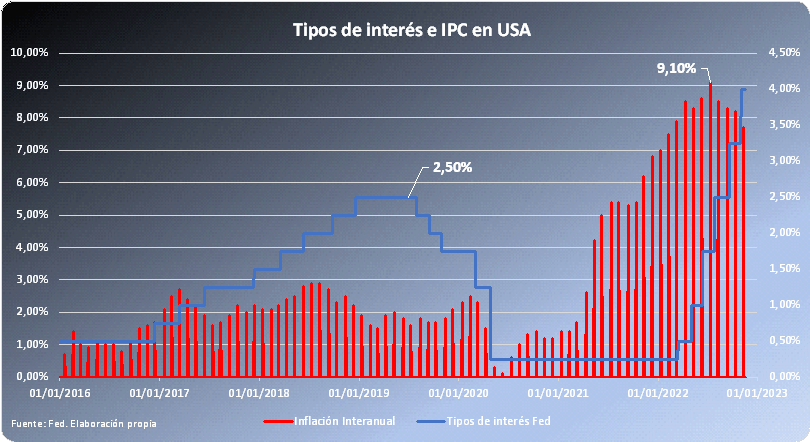
Aunque la subida de precios se está moderando, el último dato muestra que, en general, la vida es un 7.7% más cara que a estas alturas del 2021. En concreto, la comida un 7.7%, la energía un 17.6%, y lo que no es comida ni energía un 6.3%. La reacción de la inflación a las subidas de tipos ha provocado este retroceso, pero aun cabe recorrido al alza de tipos. Las estimaciones dicen que la siguiente subida sea de medio punto hasta 4.50%, y sigamos con las subidas de medio punto a partir de diciembre.
El objetivo de mantener los precios contenidos sigue lejos, teniendo en cuenta que el alza de la inflación viene repuntando desde principios de 2021, liderado por la energía, punta de lanza de la inflación actual. Habrá que seguir los datos de cerca, dado el peligro que conlleva la menor inversión dentro del PIB y que la economía pueda entrar en recesión próximamente. Esto genera división dentro del consejo de la Fed, entre los que consideran que las alzas continuarán para dar freno a la inflación y los que piensan que ese trabajo de alcanzar a la inflación pueda incorporar riesgos de estabilidad financiera, una menor actividad poniendo en riesgo el crecimiento y entrar en recesión. El 2023 será un año de roller coaster ya que los tipos seguirán subiendo para frenar la inflación para luego volver a bajar para combatir una menor actividad económica.
A nuestro lado del charco las cosas son muy parecidas, quizás mas incisivas si caben. Mientras que la Fed no movió tipos hasta que la inflación interanual llegaba a un 8%, el BCE se convirtió en estatua de sal hasta casi el 9% de variación interanual de los precios generales. El siempre más perezoso Banco Central Europeo elevaba los tipos medio punto hasta el 0.50%. A partir de aquí empezaba una fase de subidas queriéndose parecer a la Fed pero sin conseguirlo, realizando 2 subidas de tres cuartos de punto (+0.75%) deteniéndose esos niveles en el 2% actual.
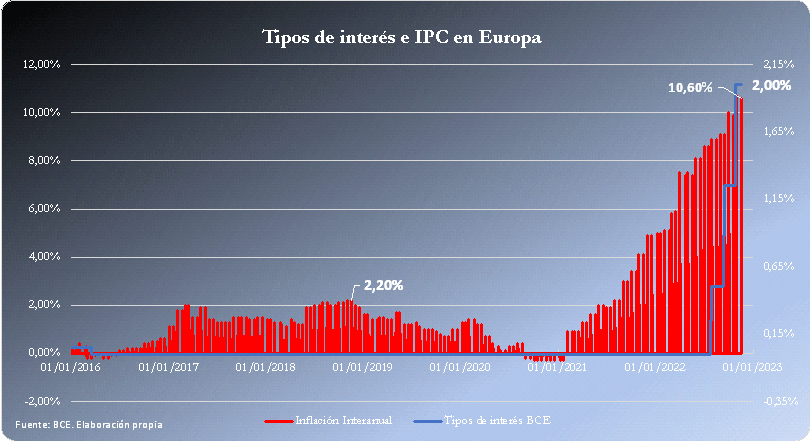
No se engañen con el gráfico, es un error muy común. El último dato de inflación de la Zona Euro es de un 10.6%, con un factor ligado a la energía muy importante que se ha visto recrudecido por la invasión de Ucrania por parte de Rusia. La zona Euro no alcanzaba doble dígito en los precios de la energía hasta enero de este año 2022, pero hay algunos países que ya empezaban a padecer este repunte desde mucho antes como España en mayo de 2021 o Italia en noviembre de 2021.
Aun queda trabajo que hacer al respecto, y los miembros del consejo están divididos como pasa con la Fed. Países como Estonia o Letonia están demandando una subida de 75 pb en diciembre con una inflación galopante superior al 20% interanual, mientras que otros miembros del consejo temen un estancamiento o incluso recesión y piden un alza de solo 50 pb. No hay que olvidar que la energía es un 23.2% más cara que hace un año y la comida un 15.5%. Debemos esperar más datos para confirmar que hemos llegado al pico de inflación, porque los datos de precios al productor tampoco nos lo aclaran, llegando a superar el 40% el último dato de septiembre. Tras la última reunión del BCE del pasado octubre, el mercado descontaba una subida de 72 pb para diciembre, muy cerca de la subida anterior de 75 pb. Esta previsión se ha ido relajando hasta 53 pb muy cerca de los 50 pb, en concordancia con algunos miembros del consejo europeo.
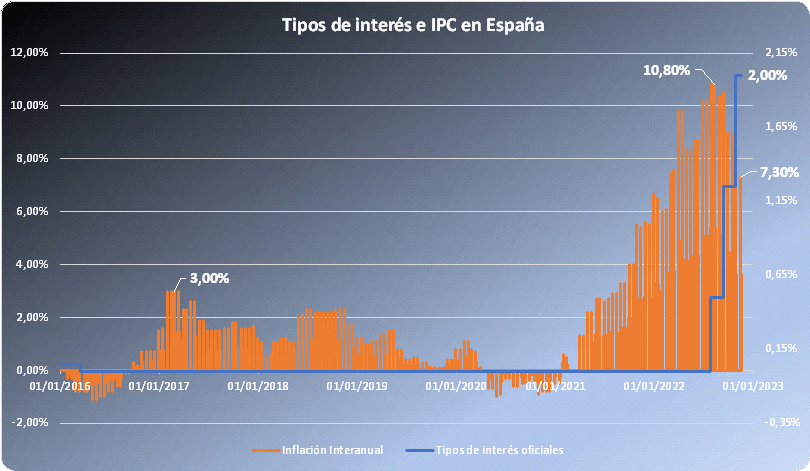
Si quiere ampliar información, en el siguiente enlace puede acceder a otras gráficas en las que nos hemos apoyado para desarrollar este artículo.
Nosotros continuaremos en alerta en busca del rendimiento, allí donde se produzca.
Miguel Viñals Larruga
Socio – Asesor
Tartessos Capital 2022