- Tartessos Capital y Sevilla Linces: una alianza más allá del touchdown
Tartessos Capital y Sevilla Linces: una alianza más allá del touchdown Tartessos Capital y Sevilla Linces:
una alianza más allá del touchdown
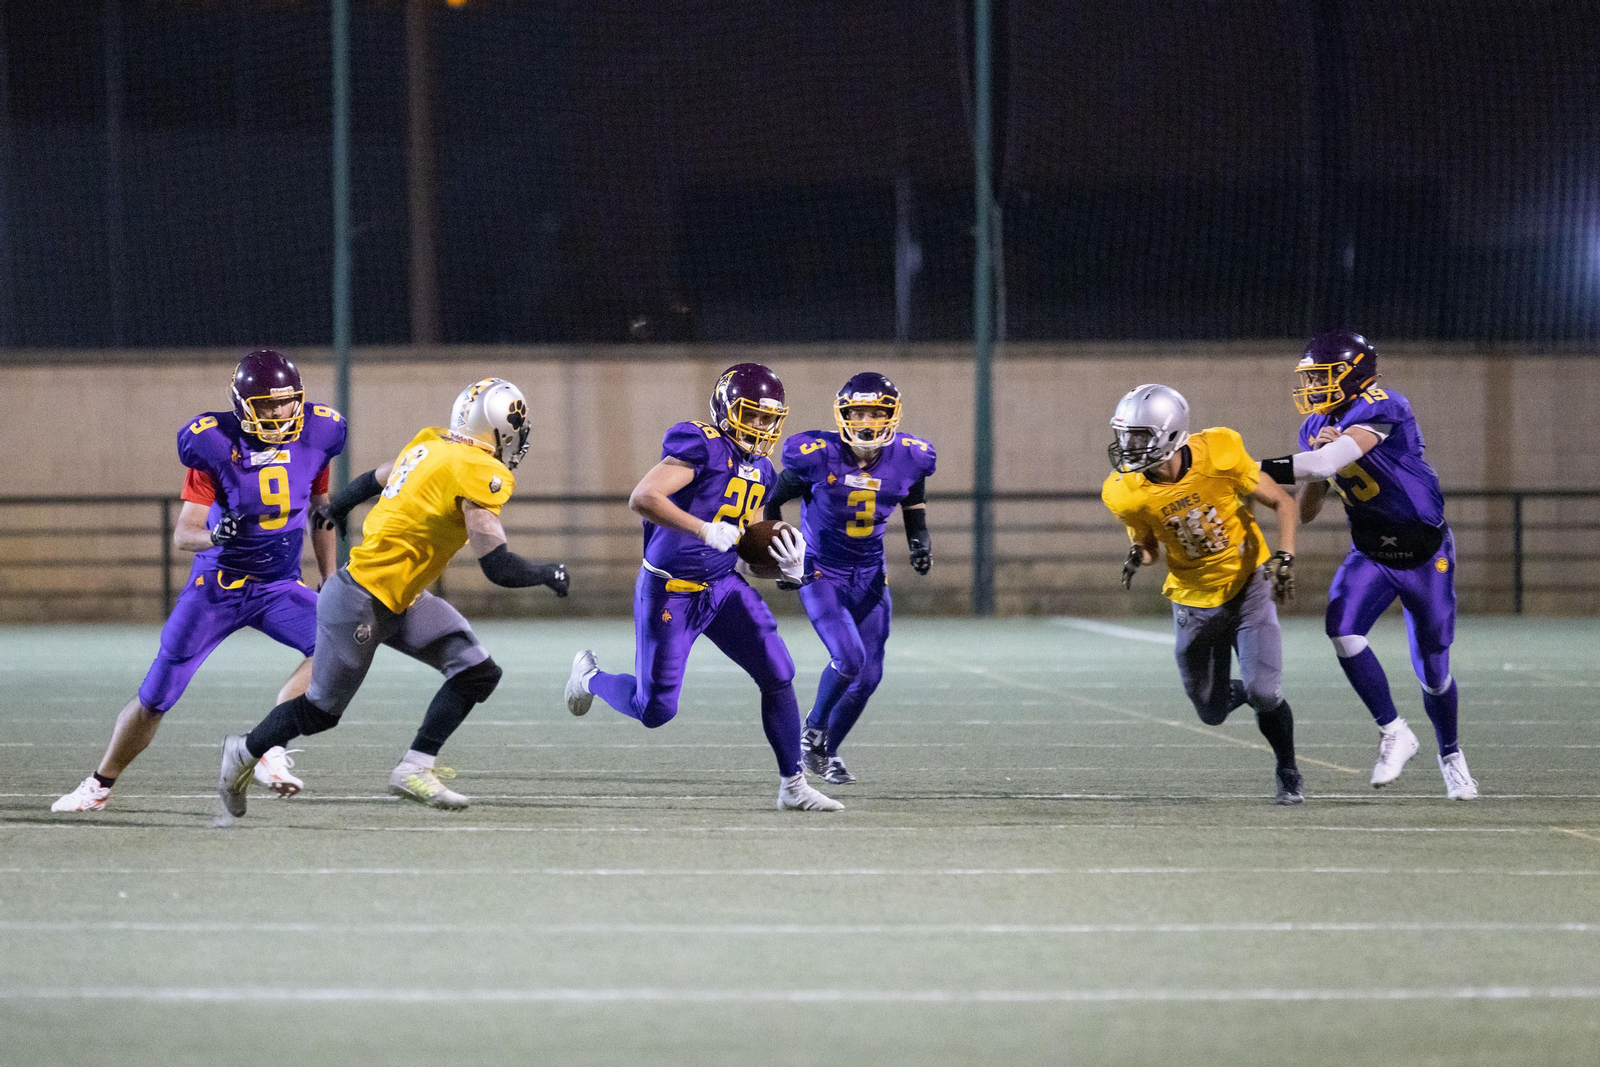
Olvidad por un momento las gráficas y los mercados… Hoy os contamos algo diferente: Tartessos Capital patrocina a Sevilla Linces en su nueva temporada 2025-2026, el club insignia del fútbol americano en Andalucía.
El club que llevó el balón ovalado a Andalucía
Fundado en septiembre de 1992, Sevilla Linces es el decano del fútbol americano en nuestra tierra. Su arranque fue tan humilde como valiente: tres aficionados respondieron a un anuncio en la ya extinta revista 100 Yardas, se juntaron en un parque sevillano… y de ahí surgió una historia que, si lo analizamos desde el corporate finance, es puro espíritu start‑up.
Su primera hazaña competitiva fue el 14 de mayo de 1993, en el CAR La Cartuja: derrotaron a Cádiz Corsarios por 24‑8 en un partido que representó el nacimiento del fútbol americano en la región.
De los parques al play-off
Desde entonces, los Linces no se han dormido en los laureles. Lograron seis campeonatos regionales (senior) y uno en categoría junior, consolidándose como adversarios de peso en el panorama nacional.
Además, han sido pioneros en apostar por el talento joven: categoría sub‑13, sub‑15, cadete y junior. En otras palabras, no solo juegan, sino que construyen cantera.
En clave social, su compromiso va más allá del marcador. Difunden valores como disciplina, inclusión y superación, además de impulsar iniciativas comunitarias que dan sentido al deporte más que muchos discursos vacíos.
¿Y qué pinta Tartessos Capital en todo esto?
Tartessos Capital, con sede en Sevilla, cuenta con profesionales con más de veinte años de experiencia en asesoramiento financiero, planificación fiscal y gestión patrimonial, que quieren aportar su experiencia para ayudar en el crecimiento de Sevilla Linces como institución.
Patrocinar a Sevilla Linces es una jugada con mucho sentido: apoyamos un proyecto local con valores que combinan tradición, cantera y visión de futuro.
Tartessos Capital 2025
- Impacto Económico del Proteccionismo Trumpista
 Impacto Económico del Proteccionismo Trumpista
Introducción
Este informe analiza en profundidad el impacto económico de las políticas arancelarias impulsadas por Donald Trump, desde una óptica liberal clásica. Se incorporan fundamentos teóricos, datos empíricos y referencias académicas, con especial atención a las implicaciones macroeconómicas globales y sectoriales.
Liberalismo económico vs. Proteccionismo Trumpista: el liberalismo económico defiende el libre comercio como pilar del crecimiento económico eficiente. Según la teoría de las ventajas comparativas de David Ricardo, incluso los países menos eficientes se benefician del comercio. En contraste, las políticas arancelarias de Trump se alinean más con una visión mercantilista del siglo XVIII, donde el superávit comercial se considera objetivo prioritario. (Ver: Ricardo, D. ‘Principios de Economía Política’, 1817)
Impacto sobre el consumidor y la estructura productiva
Los aranceles han encarecido productos importados esenciales, reduciendo el poder adquisitivo de los hogares. Según Amiti et al. (2019, NBER Working Paper No. 25672), el coste neto para los consumidores estadounidenses superó los $80.000 millones en 2018. A su vez, la protección industrial ha perpetuado ineficiencias y frenado la innovación.
También generaron distorsión de las cadenas de suministro y de la inversión. Estudios del FMI y la OCDE (2019) indican que la guerra comercial generó una reconfiguración ineficiente de las cadenas globales de valor, afectando negativamente la inversión extranjera directa en EE.UU. y elevando la incertidumbre empresarial.
Bajo el lema “Make America Great Again” la protección de sectores estratégicos puede justificarse por motivos de seguridad nacional. No obstante, como argumenta Baldwin (2020, VOX CEPR Policy Portal), el uso indiscriminado de esta justificación es un pretexto para el intervencionismo generalizado.
Aranceles recíprocos y estrategia comercial selectiva: el nuevo arsenal proteccionista
El déficit comercial estadounidense refleja un exceso de consumo sobre ahorro interno y una divisa fuerte. Según Krugman (1992), intentar corregir el déficit mediante aranceles es macroeconómicamente ineficaz, pues no ataca la causa raíz: la brecha estructural entre inversión y ahorro doméstico.
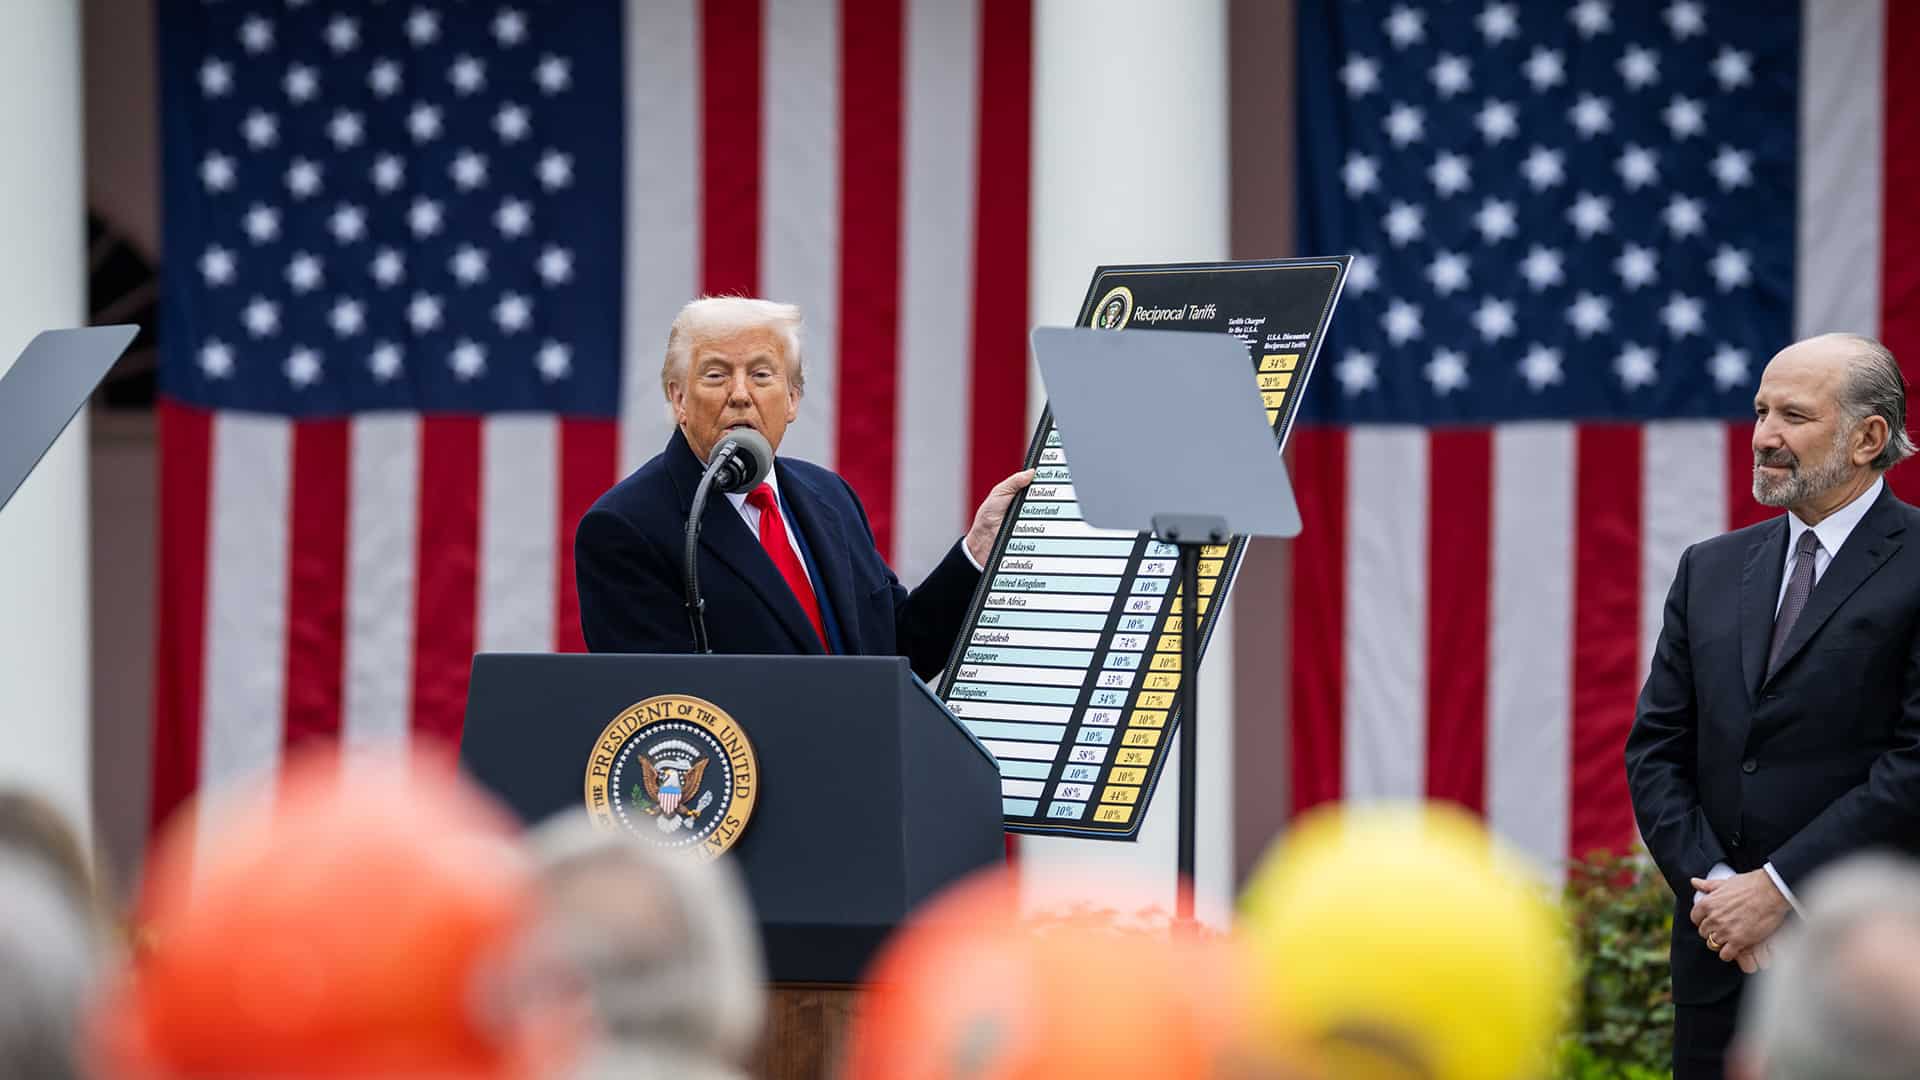
En este abril de 2025, la administración estadounidense ha anunciado un endurecimiento significativo del esquema arancelario, marcadamente orientado a países asiáticos con los que mantiene déficits comerciales elevados.
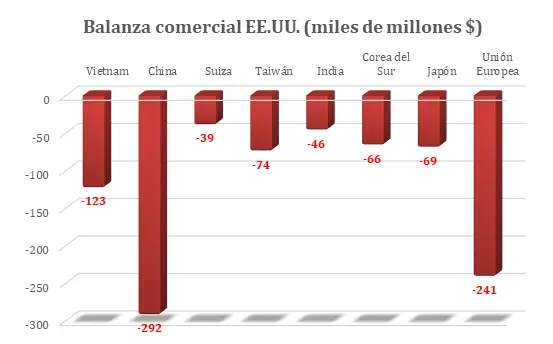
Fuente: White House, New York Times, Commerzbank Research. Esta política contempla:
– Un arancel mínimo del 10% para todas las importaciones a EE.UU., aplicable de forma general.
– Aranceles específicos por país, con tipos más elevados para aquellos con los que EE.UU. presenta mayores déficits. Por ejemplo, un 46% a Vietnam, 34% a China, 32% a Suiza y Taiwán, y así sucesivamente.
– Exenciones parciales para socios con superávit comercial a favor de EE.UU. como Reino Unido, Australia o Singapur.
Esta medida no solo rompe con los principios multilaterales de la OMC, sino que refleja una creciente tendencia hacia el bilateralismo económico agresivo, donde las relaciones comerciales se redefinen en función de balances transaccionales a corto plazo, más que de criterios de eficiencia o especialización productiva.
La gráfica a continuación resume los aranceles recíprocos aplicables según lo recogido en el anexo I de la orden ejecutiva correspondiente:
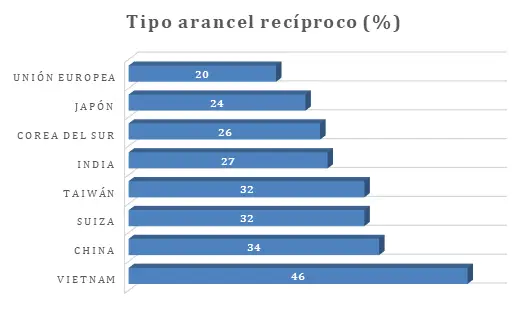
Fuente: White House, New York Times, Commerzbank Research. Impacto Estimado en el PIB (2025-2027): Erosión silenciosa del crecimiento global
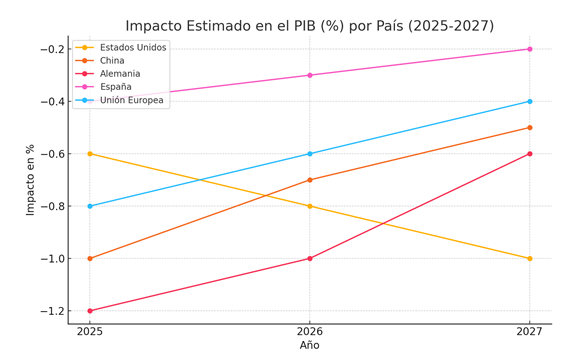
Los valores representados en el gráfico inferior estiman la pérdida acumulada de PIB de cinco economías clave bajo un escenario de guerra comercial prolongada. Se asume el mantenimiento e incluso la intensificación de los aranceles aplicados en sectores estratégicos (acero, aluminio, semiconductores, productos electrónicos, entre otros), así como represalias comerciales por parte de los países afectados.
Este tipo de entorno genera lo que el Fondo Monetario Internacional (FMI) denomina un “efecto multiplicador negativo”, al afectar simultáneamente el comercio exterior, la inversión privada y el consumo doméstico:
Reducción del comercio eficiente: según la OECD Trade Policy Paper No. 234, un aumento del 10% en aranceles globales puede provocar una contracción del 3% en el comercio mundial en un horizonte de tres años.
Caída de inversión extranjera directa (IED): la UNCTAD estima que los flujos de IED se reducen en un 15–20% en contextos de elevada incertidumbre comercial sostenida.
Aumento de costes e inflación: tal como documenta el Peterson Institute for International Economics, los aranceles afectan principalmente a insumos intermedios, encareciendo la producción y reduciendo la competitividad de las empresas domésticas.
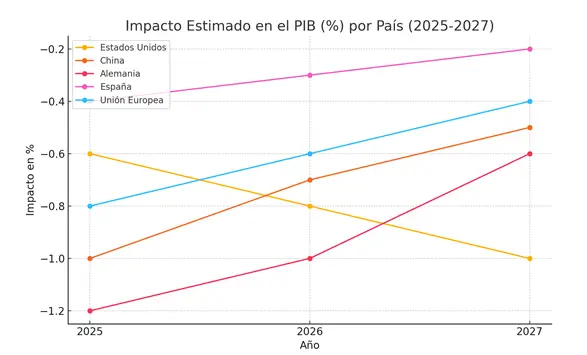
Fuente: Estimaciones propias con base en datos de FMI, OCDE y Brookings Institution Lectura por país y la dinámica de impacto:
Estados Unidos: presenta una caída del PIB que se intensifica en el tiempo (-0,6% en 2025 a -1,0% en 2027), debido al impacto combinado de las represalias comerciales, la distorsión en sus cadenas de suministro globales y el efecto inflacionario interno.
China: muestra una caída más acentuada al inicio (-1,0% en 2025), pero con recuperación progresiva. Esto sugiere una mayor capacidad de adaptación estructural, redirección de flujos comerciales y sustitución de mercados.
Alemania y la Unión Europea: reflejan un patrón descendente más moderado pero persistente, coherente con su elevada exposición al comercio global y dependencia de las exportaciones industriales.
España: experimenta un impacto más leve, aunque no despreciable, debido a su menor grado de especialización en industrias estratégicas y su menor dependencia del comercio con EE.UU.
La estimación se basa en modelos CGE (Computable General Equilibrium), ampliamente utilizados por instituciones como el FMI y la OCDE para medir shocks de política comercial. Estos modelos consideran interacciones entre sectores, cambios de precios relativos, sustitución entre bienes nacionales e importados, y respuestas de política monetaria y fiscal.
¿Qué supone una guerra arancelaria en términos inflacionarios?
Como ya hemos comentado, una guerra arancelaria tiende a generar presión inflacionaria, pero, ¿cómo afectará a las diferentes regiones? ¿Y a nivel global? Tomando como escenario base los años 2025–2027, sin tener en cuenta cambios significativos en la política monetaria y con un dólar constante, pero asumiendo una política arancelaria más agresiva y considerando medidas más restrictivas tales como:
Nuevos aranceles a productos chinos
Penalizaciones a países con superávit comercial con EE. UU.
Restricciones tecnológicas adicionales
Región / País
Inflación adicional esperada por año
(2025–2027)
Observaciones
Estados Unidos
+0,5% a +1,2%
Aumento de precios en bienes importados y semiacabados. Impacto limitado si el dólar se fortalece.
China
+0,4% a +0,8%
Costes de reorientar exportaciones y pérdida de eficiencia. Probable subsidio estatal amortigua.
Zona Euro
+0,2% a +0,6%
Por arrastre vía cadenas globales. Alemania y Países Bajos los más expuestos.
México
+0,7% a +1,5%
Muy vulnerable si Trump revive la amenaza arancelaria sobre automóviles o maquila.
Canadá
+0,3% a +0,6%
Impacto leve pero persistente si se reactivan medidas sobre aluminio, acero, madera.
Sudeste Asiático
+0,6% a +1,4%
Filipinas, Vietnam y Tailandia ganan comercio, pero con tensiones logísticas y subida de precios.
Latinoamérica (resto)
+0,1% a +0,5%
Impacto mixto. Beneficio si se exporta más a EE. UU., pero riesgo inflacionario por importaciones más caras.
India
+0,4% a +1,0%
Probable beneficiario neto, pero con tensiones internas en logística y costes.
En resumen, el promedio de inflación adicional proyectada a nivel global estaría situado en una horquilla de +0,5% a +1,2% por año en el período 2025 – 2027 estudiado:
Año
Sin guerra arancelaria
Con guerra arancelaria
2025
3.1%
3.6% – 4.2%
2026
2.8%
3.4% – 4.0%
2027
2.5%
3.1% – 3.7%
Conclusión
La política arancelaria de Trump no traerá el apocalipsis inmediato, pero actúa como un veneno lento para la economía mundial, reduciendo el comercio eficiente, aumentando la incertidumbre inversora, penalizando la innovación global y dañando a los consumidores vía inflación.
El propio Ronald Reagan, expresidente de Estados Unidos, lo dejó claro en su discurso de 1988: “Nuestros socios comerciales pacíficos no son nuestros enemigos; son nuestros aliados. Debemos tener cuidado con los demagogos que están dispuestos a declarar una guerra comercial contra nuestros amigos, debilitando nuestra economía, nuestra seguridad nacional y a todo el mundo libre, todo mientras ondean cínicamente la bandera estadounidense.»
Desde una visión liberal, es como querer ganar una guerra económica pegándote un tiro en el pie y luego en el espejo.
Miguel Viñals Larruga
Helios Prados Amaya
Socios – Asesores
Tartessos Capital 2025
- ¿Qué es un CLN?
¿Qué es un CLN?
CLN o Credit Linked Note son las siglas en inglés de Nota Ligada al Crédito o, mejor dicho, vinculada a riesgo de crédito. Es un activo con un CDS (Credit Default Swap o swap de incumplimiento crediticio, es un derivado o contrato financiero que transfiere la exposición crediticia de productos de renta fija) que permite a los emisores de notas vinculadas al crédito transferir o «intercambiar» su riesgo crediticio a otro inversor.
Las notas vinculadas al crédito se crean a través de un vehículo de propósito especial (SPV o Special Purpose Vehicle, en inglés) o fideicomiso, que está garantizado con valores con un alto grado de calificación financiera. Los inversores compran bonos vinculados al crédito de un fideicomiso que paga un cupón fijo o flotante durante la vida del bono, es decir, recibirá los ingresos y los flujos de caja y será la que devuelva la deuda. A cambio de aceptar la exposición a riesgos crediticios específicos, los inversores que compran notas vinculadas al crédito suelen obtener una tasa de rendimiento más alta en comparación con otros bonos.
Ejemplo de CLN
Por poner un ejemplo, un CLN ligado a 2 deudas corporativas, una deuda de CaixaBank Senior Non Preferred (BBB+) y otra deuda con IAG Senior (BB+). Normalmente, este tipo de CLN lo suelen emitir Bancos de Inversión internacionales (JP Morgan, BNP Paribás, Andbank, etc) o Entidades Financieras especializadas (Leonteq, AB Financial, entre otras) donde se establece una fecha de emisión y un vencimiento concretos (suelen tener plazos determinados, que pueden ser de 18 meses, 3 años o, incluso, 5 años) y el pago de un cupón, normalmente fijo, p.e del 5,15% anual, pagadero trimestralmente. Aunque el agregado nominal suele ser una cifra elevada, los tickets mínimos o importes mínimos a invertir son accesibles para cualquier inversor, que dependerá de cada emisión y que pueden ir en fracciones de 1.000€, en fracciones de 10.000€ o fracciones de mayor importe.

Puntos Clave
Una nota vinculada al crédito (CLN) es un instrumento financiero sintético que permite al emisor transferir riesgos crediticios específicos a los inversores de crédito.
Un swap de incumplimiento crediticio (CDS) es un derivado o contrato financiero que permite a los emisores de notas vinculadas al crédito transferir o «intercambiar» su riesgo crediticio a otro inversor.
Los emisores de CLN los utilizan para protegerse contra el riesgo de un evento crediticio específico que podría causarles una pérdida de dinero, como cuando un prestatario incumple un préstamo.
Los inversores que compran CLN generalmente obtienen un mayor rendimiento sobre el pagaré a cambio de aceptar exposición a riesgos crediticios específicos, así como importes de entrada menores que un bono normal.
Comprensión de las notas vinculadas al crédito (CLN)
Dado que los CLN están respaldados por préstamos específicos, existe un riesgo innato de incumplimiento asociado con el valor. Para crear un CLN, se debe emitir un préstamo a un cliente. Mientras tanto, una institución puede optar por conservar el préstamo y obtener ingresos basados en los pagos de intereses recibidos a medida que se reembolsa el préstamo, o puede vender el préstamo a otra institución.
En la última opción, los préstamos se venden a una SPV o fideicomiso, que en última instancia divide el préstamo en varias partes, a menudo agrupando partes similares en función del riesgo o calificación general. Las partes empaquetadas se utilizan para crear valores que los inversores pueden comprar. Estos paquetes suelen ser más líquidos que los bonos normales o Plain Vanilla, a menudo con nominales unitarios bastante grandes, cerrando la puerta de los inversores minoristas. Los CLN suelen tener importes mínimos de entrada más asequibles.
Al vencimiento, los inversores reciben la par, a menos que el crédito de referencia incumpla o se declare en quiebra, en cuyo caso reciben una cantidad igual a la tasa de recuperación. El fideicomiso liquida un swap de incumplimiento o CDS con un negociador.
Notas vinculadas al crédito como inversiones
Una nota vinculada al crédito funciona de manera similar a un bono en el sentido de que los pagos se realizan periódicamente, pero con un swap de incumplimiento crediticio (CDS) adjunto. El SPV o fideicomiso paga al distribuidor la par menos la tasa de recuperación a cambio de una tarifa anual, que se transfiere a los inversores en forma de un mayor rendimiento de los CLN.
Bajo esta estructura, el cupón, o precio del CLN, está vinculado al desempeño de un activo de referencia o subyacente. Ofrece a los prestatarios una cobertura contra el riesgo crediticio y ofrece a los inversores un mayor rendimiento sobre el CLN por aceptar la exposición a un evento crediticio específico.
Consideraciones Especiales
El uso de un swap de incumplimiento crediticio permite vender el riesgo asociado con el incumplimiento a otras partes y proporciona una función similar al seguro. Los inversores generalmente reciben una tasa de rendimiento más alta que la de otros bonos como compensación por el riesgo adicional asociado con el valor.
En caso de incumplimiento, todas las partes involucradas, incluido el SPV o fideicomiso, los inversores y, en ocasiones, el prestamista original corre el riesgo de sufrir pérdidas. La cantidad de pérdida experimentada variará según la cantidad de préstamos, o partes de préstamos, presentes en el valor, cuántos de los préstamos asociados terminan en mora y cuántos inversores participan en los paquetes de valores particulares.
Para ampliar información, os recomendamos visitar la página del Banco de España que ofrece un dossier muy completo al respecto.
Miguel Viñals Larruga
Socio – Asesor
Tartessos Capital 2023
- Las causas de la inflación no son…
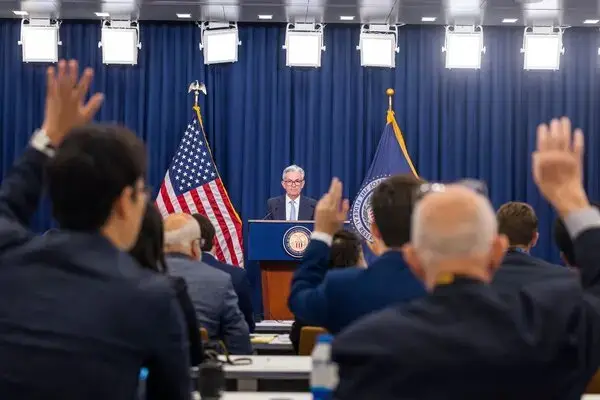
“Las causas de la inflación no son, como suele decirse, múltiples y complejas sino simplemente el resultado de la excesiva impresión de dinero”
Continuando con el tema principal que nos ocupa, esta otra frase pertenece a Henry Hazlitt, filósofo libertario y educador económico estadounidense, y periodista del The Wall Street Journal, el New York Times, Newsweek y The American Mercury, entre otras publicaciones. Se le reconoce entre otros méritos haber llevado la Escuela Austriaca de Economía al mundo anglosajón. Entre sus obras merece destacar sus libros (3) dedicados a la inflación, y Los errores de la nueva economía, una detallada crítica capítulo por capítulo de la Teoría General de John Maynard Keynes, así como por ser vicepresidente fundador de la Foundation for Economic Education.
La excesiva impresión de dinero provoca el encarecimiento de la vida, es algo obvio, y se cumple indiferente en cualquier economía del mundo, da igual el idioma que se hable. Justo en el momento en que las distintas economías del mundo se estaban preparando para drenar liquidez del sistema, unos más adelantados que otros, sobrevino la pandemia global más peligrosa desde la mal llamada gripe española, Covid19. Los planes dieron un vuelco y se dedicaron todos los recursos a mitigar la crisis sanitaria que nos tuvo ocupados más de un año, prendiendo la llama de la crisis energética, mientras el mundo seguía ahogándose cada vez más en ingentes cantidades de dinero, procedentes tanto de los bancos centrales como de los gobiernos, inyectando liquidez al sistema en forma de tipos más bajos y compra de bonos unos, y planes para la recuperación de la economía de los otros.
La siempre activa Fed se apresuró a controlar los precios como siempre hace, pasito a pasito. Empezó incrementando cuarto de punto (0.25% o 25 puntos básicos, 25 pb) hasta 0.50%, como el que cumple con su trabajo en un control de líneas de tren, esperando que las agujas cambien mientras ve alguna serie de Netflix, pero la inflación ni se inmutó. Estaba tirando una falta directa con la misma dureza que juegas con tu hijo pequeño. La siguiente la echó un poco más fuerte, medio punto, hasta situarse en el 1%. Lo tradicional no surtía efecto y lo que antes eran subidas de cuarto de punto se instauraron las subidas de tres cuartos de punto (0.75%), produciéndose cuatro subidas, situándose respectivamente en el 1.75%, 2.50%, 3.25% y 4% actual. Da la sensación que están llegando tarde al relevo 4×100, esprintando al final.
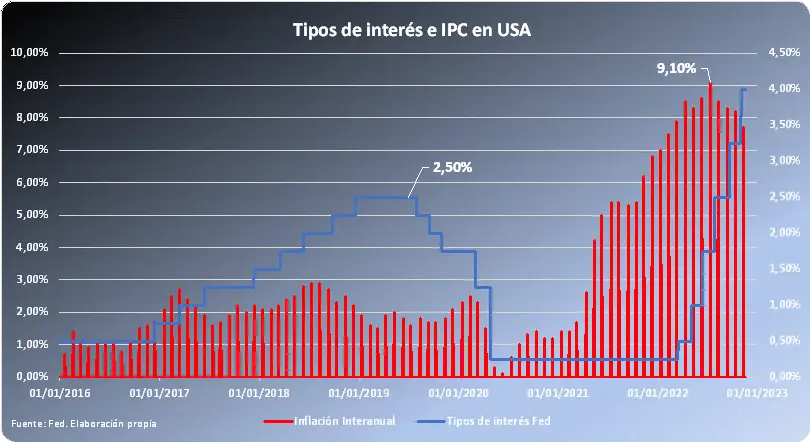
Aunque la subida de precios se está moderando, el último dato muestra que, en general, la vida es un 7.7% más cara que a estas alturas del 2021. En concreto, la comida un 7.7%, la energía un 17.6%, y lo que no es comida ni energía un 6.3%. La reacción de la inflación a las subidas de tipos ha provocado este retroceso, pero aun cabe recorrido al alza de tipos. Las estimaciones dicen que la siguiente subida sea de medio punto hasta 4.50%, y sigamos con las subidas de medio punto a partir de diciembre.
El objetivo de mantener los precios contenidos sigue lejos, teniendo en cuenta que el alza de la inflación viene repuntando desde principios de 2021, liderado por la energía, punta de lanza de la inflación actual. Habrá que seguir los datos de cerca, dado el peligro que conlleva la menor inversión dentro del PIB y que la economía pueda entrar en recesión próximamente. Esto genera división dentro del consejo de la Fed, entre los que consideran que las alzas continuarán para dar freno a la inflación y los que piensan que ese trabajo de alcanzar a la inflación pueda incorporar riesgos de estabilidad financiera, una menor actividad poniendo en riesgo el crecimiento y entrar en recesión. El 2023 será un año de roller coaster ya que los tipos seguirán subiendo para frenar la inflación para luego volver a bajar para combatir una menor actividad económica.
A nuestro lado del charco las cosas son muy parecidas, quizás mas incisivas si caben. Mientras que la Fed no movió tipos hasta que la inflación interanual llegaba a un 8%, el BCE se convirtió en estatua de sal hasta casi el 9% de variación interanual de los precios generales. El siempre más perezoso Banco Central Europeo elevaba los tipos medio punto hasta el 0.50%. A partir de aquí empezaba una fase de subidas queriéndose parecer a la Fed pero sin conseguirlo, realizando 2 subidas de tres cuartos de punto (+0.75%) deteniéndose esos niveles en el 2% actual.
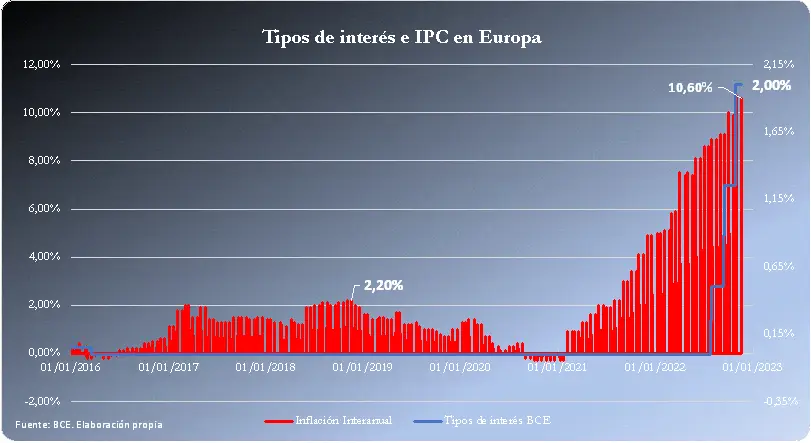
No se engañen con el gráfico, es un error muy común. El último dato de inflación de la Zona Euro es de un 10.6%, con un factor ligado a la energía muy importante que se ha visto recrudecido por la invasión de Ucrania por parte de Rusia. La zona Euro no alcanzaba doble dígito en los precios de la energía hasta enero de este año 2022, pero hay algunos países que ya empezaban a padecer este repunte desde mucho antes como España en mayo de 2021 o Italia en noviembre de 2021.
Aun queda trabajo que hacer al respecto, y los miembros del consejo están divididos como pasa con la Fed. Países como Estonia o Letonia están demandando una subida de 75 pb en diciembre con una inflación galopante superior al 20% interanual, mientras que otros miembros del consejo temen un estancamiento o incluso recesión y piden un alza de solo 50 pb. No hay que olvidar que la energía es un 23.2% más cara que hace un año y la comida un 15.5%. Debemos esperar más datos para confirmar que hemos llegado al pico de inflación, porque los datos de precios al productor tampoco nos lo aclaran, llegando a superar el 40% el último dato de septiembre. Tras la última reunión del BCE del pasado octubre, el mercado descontaba una subida de 72 pb para diciembre, muy cerca de la subida anterior de 75 pb. Esta previsión se ha ido relajando hasta 53 pb muy cerca de los 50 pb, en concordancia con algunos miembros del consejo europeo.
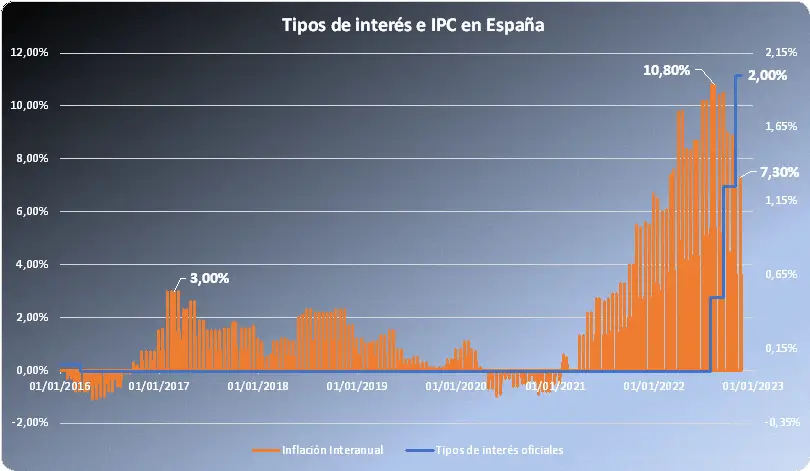
Si quiere ampliar información, en el siguiente enlace puede acceder a otras gráficas en las que nos hemos apoyado para desarrollar este artículo.
Nosotros continuaremos en alerta en busca del rendimiento, allí donde se produzca.
Miguel Viñals Larruga
Socio – Asesor
Tartessos Capital 2022
- La Inflación es un impuesto sin legislación
«La Inflación es un impuesto sin legislación»
Esta frase célebre data del siglo pasado y a día de hoy sigue de rabiosa actualidad. Su dueño ya no está entre nosotros por desgracia, y no es otro que el premio Nobel de Economía de 1976, Milton Friedman. Habrá quien no esté muy de acuerdo con dicha afirmación, pero si nos limitamos en su significado advertía de una realidad pasmosa.
Analicemos por partes dicha afirmación:
La inflación hace referencia al aumento de los precios de bienes y servicios en un periodo de tiempo, o lo que es lo mismo, la disminución del valor del dinero con respecto a la cantidad de bienes y servicios a comprar con él.
El impuesto es una clase de tributo regido por derecho público, que se caracteriza por no requerir una contraprestación directa o determinada por parte de la administración hacendaria.
En la mayoría de legislaciones, los impuestos surgen exclusivamente por la “potestad tributaria del Estado” el que se constituye en el acreedor. Generalmente los impuestos son cargas obligatorias para las personas y empresas.
El principal objetivo de los impuestos es financiar el gasto público: construcción de infraestructuras (de transporte, distribución de energía), prestar los servicios públicos de sanidad, educación, seguridad ciudadana, policía, defensa, sistemas de protección social (jubilación, prestaciones por desempleo, discapacidad), etc.
Dicho todo esto lo único que haría falta añadir a esta frase sería la palabra COMO, porque en realidad lo que Milton Friedman quería expresar es el efecto de la inflación en la economía de un país. La inflación con el diccionario en la mano no es eso.
La inflación se puede definir de diversas formas para expresar lo mismo. También se puede definir como uno de los objetivos de los principales bancos centrales que existen en el mundo. Los más conocidos son la Fed (Federal Reserve System estadounidense) y el BCE (Banco Central Europeo), además de BoJ (Banco de Japón) o BoE (Banco de Inglaterra).
Cada uno tiene sus propios objetivos y usan sus armas para conseguirlo. Cabe destacar la diferencia entre los Bancos más significativos en su política monetaria, siendo la Fed el que persigue un objetivo más realista: máximo empleo, la estabilidad en los precios y los moderados tipos de interés a largo plazo, en contraposición con el BCE que persigue principalmente el mantenimiento de la estabilidad de los precios de la zona euro.
No hay que ser un genio para saber que los Bancos Centrales están errando en sus objetivos, dado el nivel de inflación que estamos padeciendo durante los últimos meses.
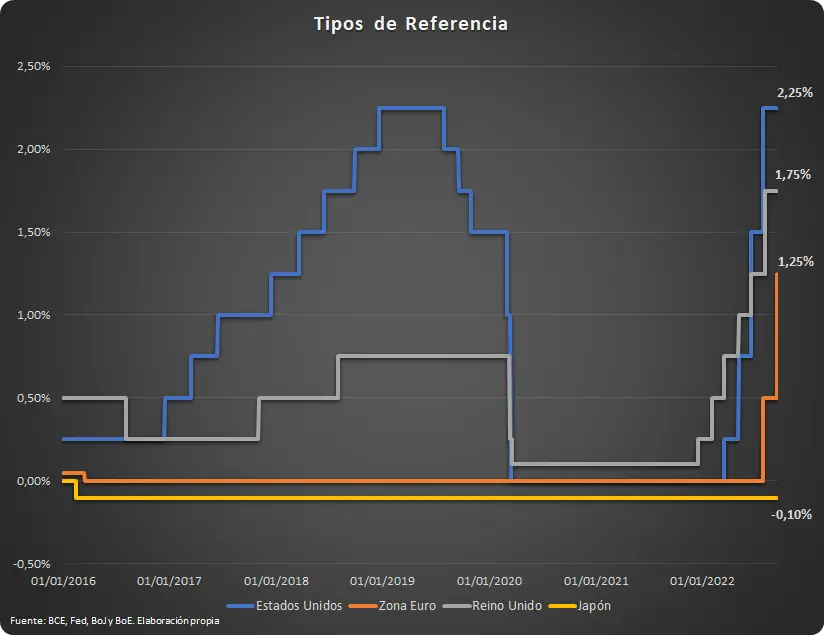
En el caso de la Fed ponderó más el mercado laboral y los moderados tipos de interés a la estabilidad de precios, manteniendo los tipos bajos durante más tiempo. Tuvimos que esperar hasta marzo de este año para ver incrementados los tipos oficiales en un cuartito, 0.25%. Luego vimos subidas mensuales a partir de mayo (0.75% 5/5/22) de forma desesperada intentando amarrar al caballo desbocado (1.50% 16/06/2022) de la inflación, parando esa subida en 2.25% (28/07/2022), tipos oficiales actuales de la Fed. La transmisión de la política monetaria no está siendo efectiva, una vez constatado el último dato de inflación. Si bien este ha disminuido respecto al anterior (8.5% CPI Jul-22) en 2 décimas, se esperaba una menor inflación (8.1% CPI Forecast Ago-22) alcanzando 8.3% publicado ayer mismo. En todo caso insuficiente para hacer frente al gran peligro que se avecina en forma de estanflación, inflación unida a recesión económica.
Por lo que respecta a Europa, el BCE puso más énfasis en mantener los tipos de interés bajos ante la situación económica por la que transitaban los países del €uro, sobre todo el eje del sur, más castigados por la pandemia, que aún está dando sus últimos coletazos. Definitivamente el BCE estuvo ciego durante un tiempo, y ya en julio pudo quitarse las anteojeras y elevar medio punto los tipos hasta 0.50%. Ante la subida del impuesto sin legislación el BCE elevó de nuevo los tipos hace unos días hasta el 1.25% actual, la subida de tipos más agresiva en la historia de la institución, +0.75%. Algo parecido está ocurriendo con el Euro, donde la inflación en los principales países sigue creciendo, alcanzando recientemente en Alemania el 7.9% (7.5% IPC julio) y en España el 10.5% (10.4% IPC julio).
Hemos sido testigos de la activación del mercado de capitales, castigado con tipos inusualmente bajos, mantenidos artificialmente por los Bancos Centrales al principio y obligados al final por la pandemia originada en febrero de 2020, surgiendo otros problemas a los que hacer frente.
Con dichos datos en la mano podemos intuir cual será el nuevo movimiento que realicen los Bancos Centrales y estimar los tipos de interés oficiales en los próximos meses, pero está claro que el barbecho de los tipos de interés ha llegado a su fin, y nos espera un periodo de tipos de interés más acorde con la situación de mercado, en lucha contra la inflación, objetivo principal de los bancos centrales de todo el mundo.
Paralelamente observaremos la caída de valoraciones como resultado de un descuento de flujos a mayores tipos de interés.
Nosotros continuaremos en alerta en busca del rendimiento, allí donde se produzca.
Miguel Viñals Larruga
Socio – Asesor
Tartessos Capital 2022